
E-Rechnung prüfen: Warum „angeschaut und abgehakt“ nicht mehr reicht
12. November 2026 · 5 Folien zum Durchblättern
 Alptekin KirciFachanwalt für Steuerrecht
Sie stellen Ihren Rechnungseingang auf die E-Rechnung um?
Wir prüfen mit Ihnen, wie die technische Validierung in Ihre Abläufe passt, und beraten Sie zu den steuerlichen Anforderungen an E-Rechnungen.
Die Zeiten, in denen eine Rechnung nur „angeschaut und abgehakt“ wurde, sind vorbei. Ab 2027 müssen Unternehmen mit einem Vorjahresumsatz von mehr als 800.000 € bei inländischen B2B-Umsätzen grundsätzlich E-Rechnungen ausstellen; ab 2028 endet die Übergangsregelung auch für kleinere Unternehmen.
Entscheidend ist dabei der strukturierte Datensatz, nicht die lesbare Darstellung auf dem Bildschirm. Deshalb gehört die technische Validierung in Ihren Rechnungseingang – die inhaltliche Prüfung ersetzt sie aber nicht. Wir unterstützen Sie dabei, Ihren Prüfprozess rechtzeitig umzustellen.
Alle Folien zum Nachlesen
Rechnung ansehen, Inhalt prüfen, bezahlen?
So einfach ist es künftig nicht mehr.
Bei E-Rechnungen kommt ein neuer Schritt hinzu: die technische Validierung
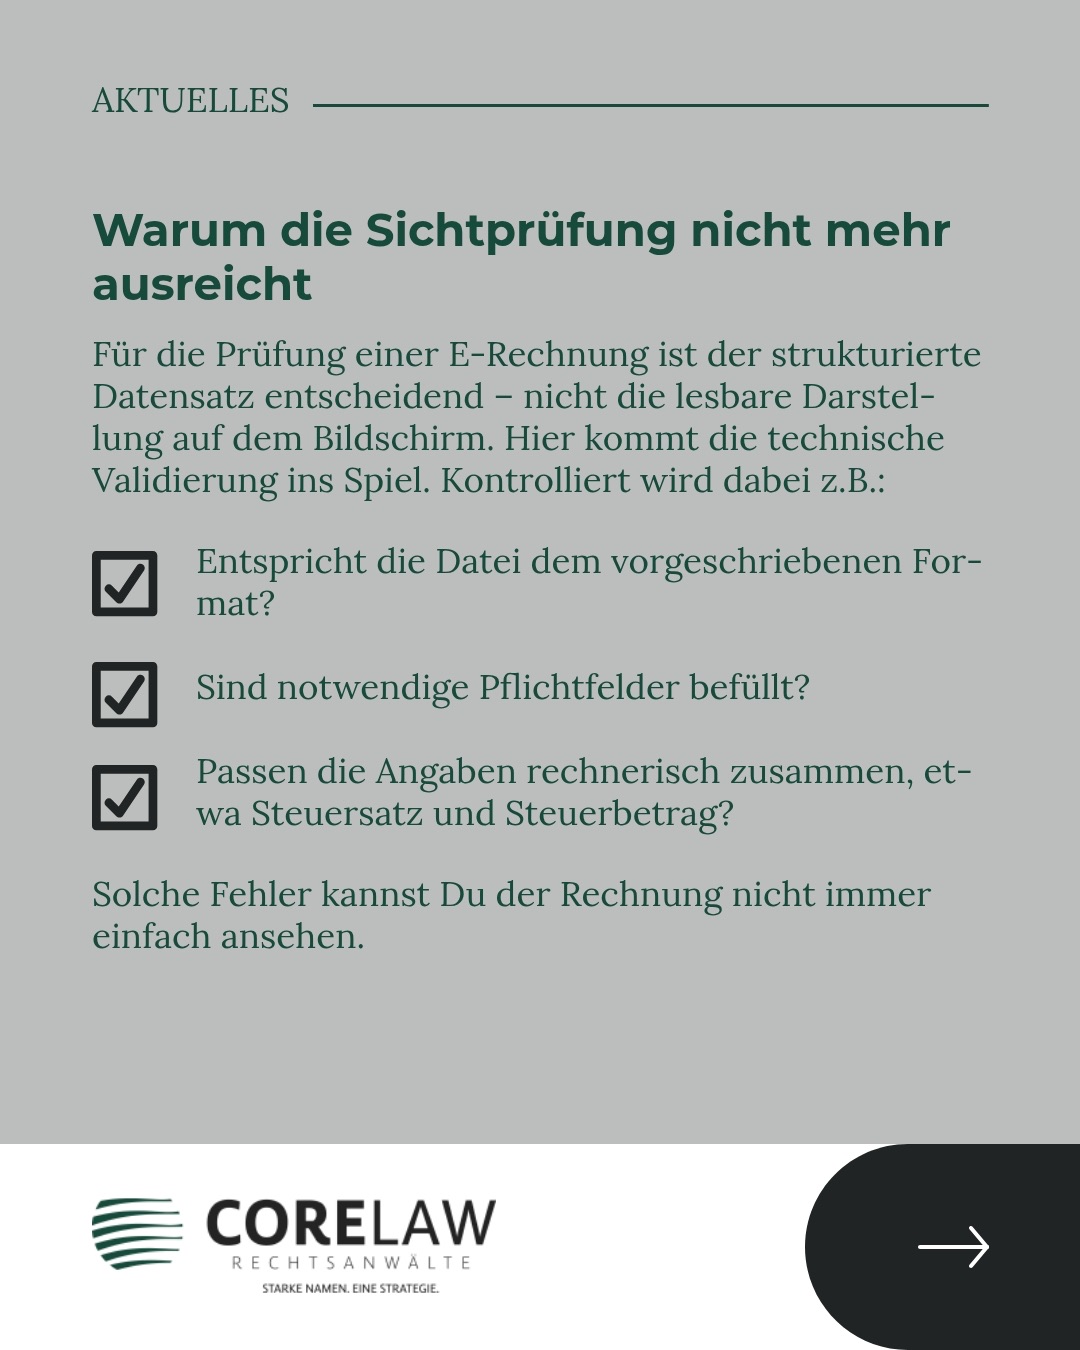
Warum die Sichtprüfung nicht mehr ausreicht
Für die Prüfung einer E-Rechnung ist der strukturierte Datensatz entscheidend – nicht die lesbare Darstellung auf dem Bildschirm. Hier kommt die technische Validierung ins Spiel. Kontrolliert wird dabei z. B.:
– Entspricht die Datei dem vorgeschriebenen Format?
– Sind notwendige Pflichtfelder befüllt?
– Passen die Angaben rechnerisch zusammen, etwa Steuersatz und Steuerbetrag?Solche Fehler kannst Du der Rechnung nicht immer einfach ansehen.
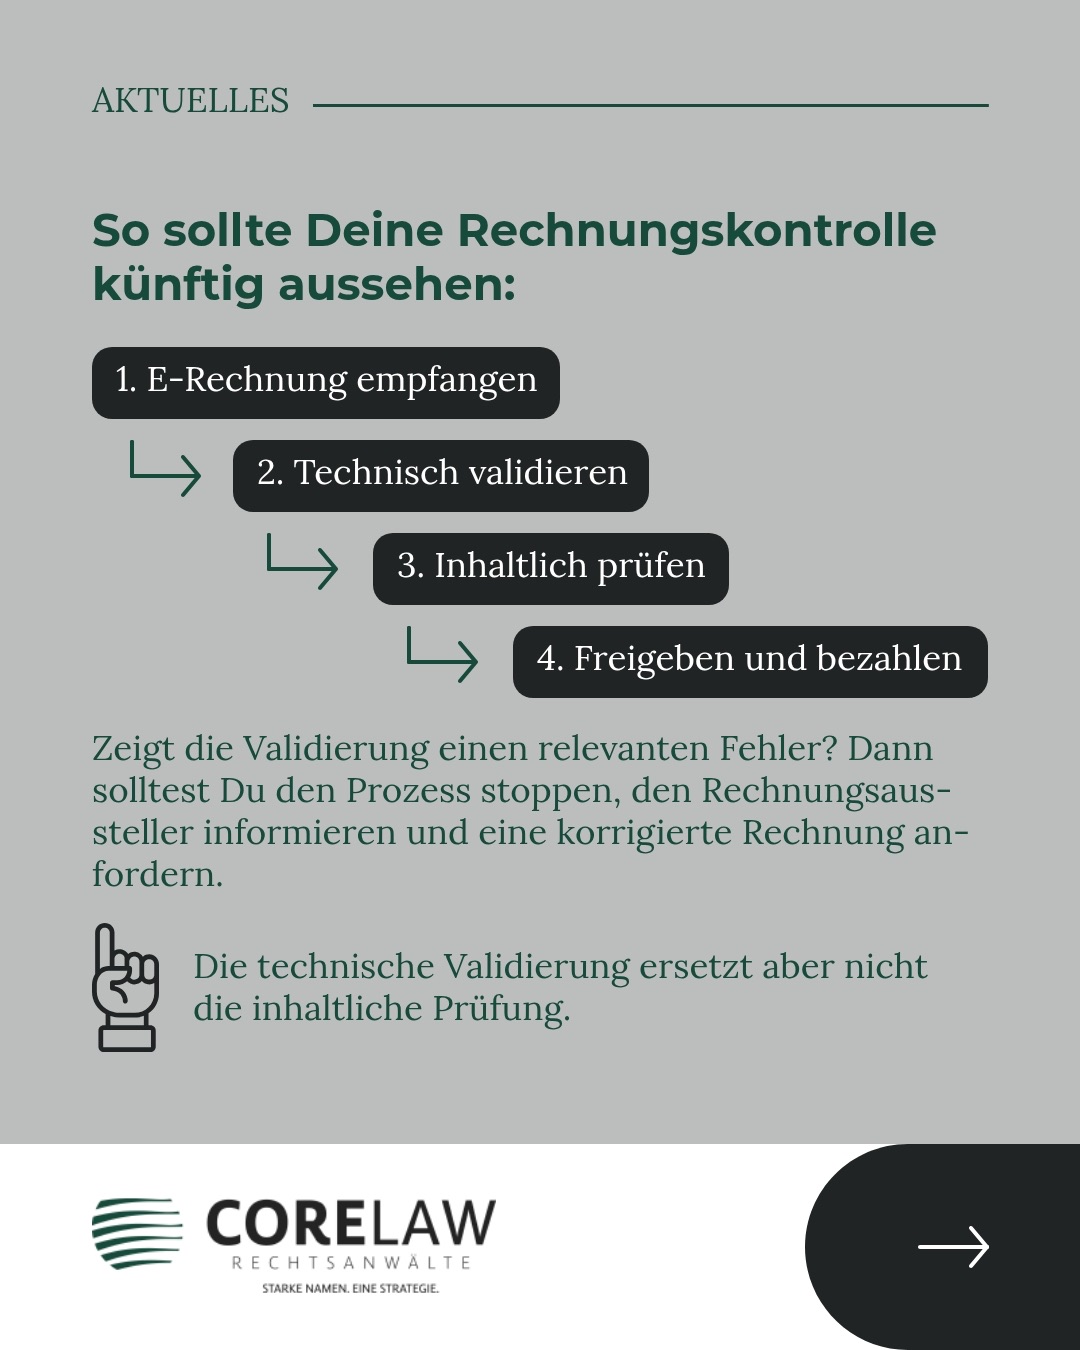
So sollte Deine Rechnungskontrolle künftig aussehen
1. E-Rechnung empfangen
2. Technisch validieren
3. Inhaltlich prüfen
4. Freigeben und bezahlenZeigt die Validierung einen relevanten Fehler? Dann solltest Du den Prozess stoppen, den Rechnungsaussteller informieren und eine korrigierte Rechnung anfordern.
Die technische Validierung ersetzt aber nicht die inhaltliche Prüfung.
Warum Du Dich jetzt darum kümmern solltest
Ab 2027 müssen Unternehmen mit einem Vorjahresumsatz von mehr als 800.000 € bei inländischen B2B-Umsätzen grundsätzlich E-Rechnungen ausstellen. Ab 2028 läuft dann auch die Übergangsregelung für kleinere Unternehmen aus.
Damit werden E-Rechnungen in Deinem Rechnungseingang bald zum Alltag. Dein Prüfprozess sollte vorher stehen.
Warum die Validierung in Deinen Rechnungseingangsprozess gehört
Die technische Validierung sollte bei Dir im Unternehmen erfolgen. Denn wenn ein Fehler z. B. erst beim Steuerberater auffällt, ist die Rechnung womöglich längst bezahlt.
Welches Tool zu Dir passt, hängt davon ab, wie Dein Rechnungseingang organisiert ist, welche Software Du nutzt und wie viele Rechnungen Du erhältst.
Sprich uns gerne an! Wir unterstützen Dich dabei, Deinen Rechnungseingangsprozess zu aktualisieren.
Weitere Beiträge
apoBank-Phishing per Brief: QR-Code-Betrug erkennen und Ansprüche prüfen
Depot oder Betrieb geerbt: Karlsruhe prüft die Erbschaftsteuer
Binance-Hack: Auszahlung gesperrt – welche Rechte haben Kunden?
Ihr Fall ist mehr als ein Ratgeber.
Ein Beitrag gibt Orientierung, Ihre konkrete Situation verdient eine individuelle Einschätzung. Schildern Sie uns Ihr Anliegen.
Termin vereinbaren